
티스토리 뷰
목차
은퇴가 3년도 채 남지 않은 시점에서 처음으로 커버드콜 ETF를 진지하게 들여다봤습니다. 국민연금 120만 원, 월세 수익 180만 원. 숫자만 보면 그럭저럭 될 것 같은데, 65세 전까지의 5년이 자꾸 머릿속에 걸렸습니다. 연 20%가 넘는 분배율 숫자에 손이 가려던 순간, 과거 바이오 주식에서 크게 당했던 기억이 브레이크를 밟았습니다. 화려한 숫자 뒤에 뭔가 있을 것 같아 구조를 파고들었고, 직접 겪어보니 그 느낌은 틀리지 않았습니다.
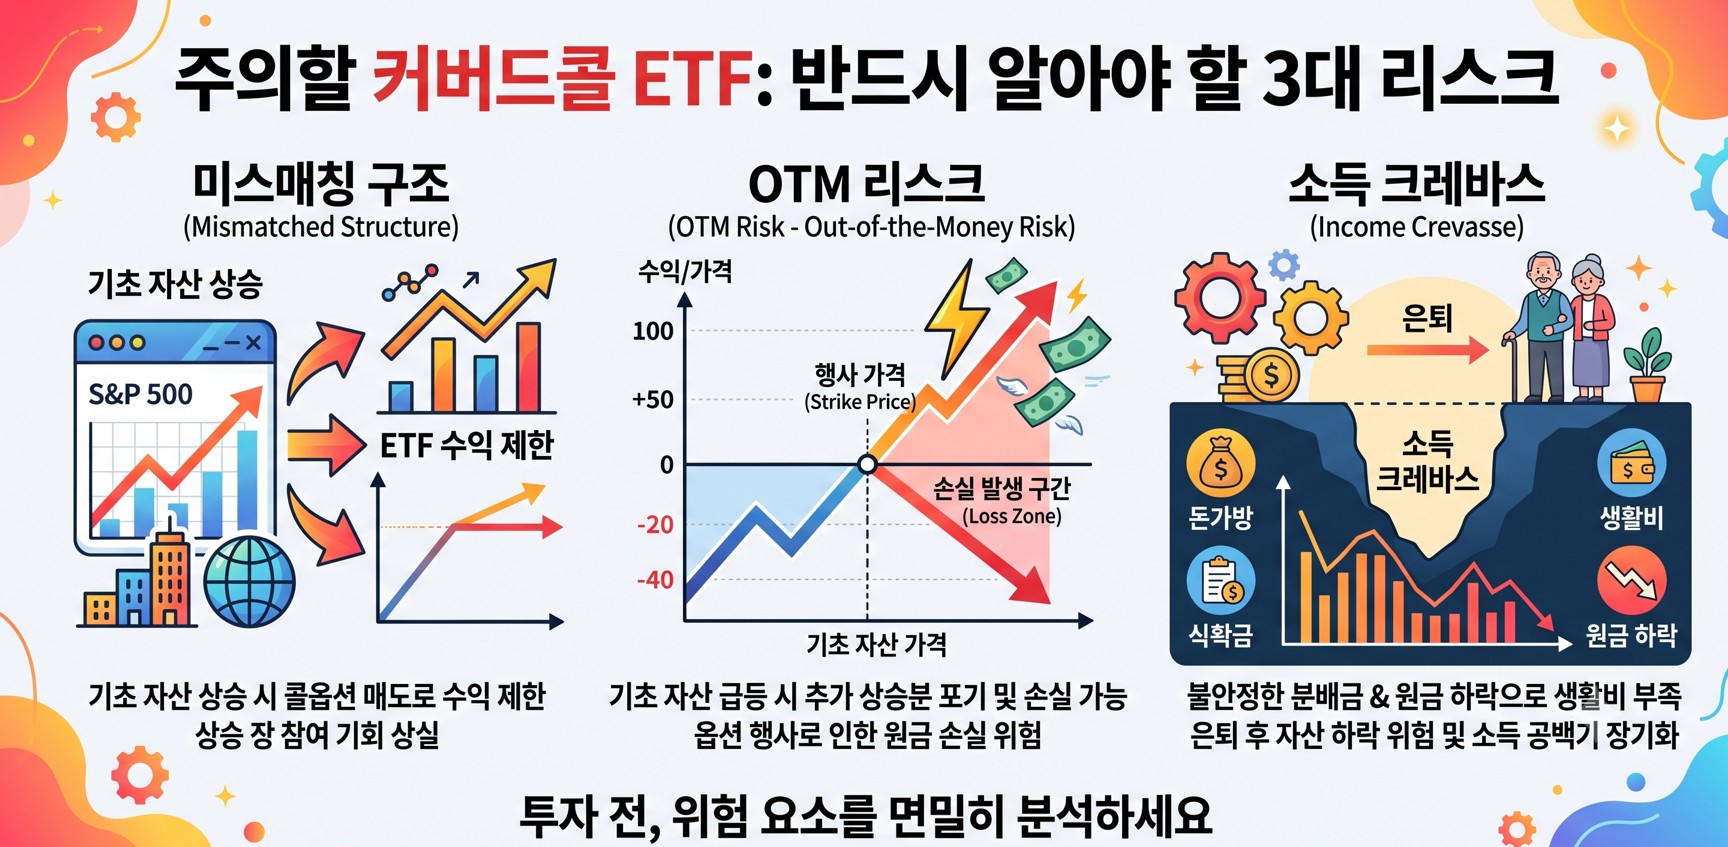
미스매칭 구조, 알고 보면 반쪽짜리 커버드콜
커버드콜 ETF(Covered Call ETF)란, 기초 자산을 보유하면서 동시에 해당 자산의 콜옵션을 매도해 프리미엄을 분배금으로 지급하는 구조입니다. 여기서 콜옵션 매도란 "일정 가격 이상의 상승분은 포기하는 대신 지금 당장 현금을 받겠다"는 계약으로, 이 프리미엄이 월배당의 재원이 됩니다.
문제는 기초 자산과 옵션 자산이 서로 다를 때 발생합니다. 타이거 미국 배당 다우존스 타겟 커버드콜 1호·2호가 바로 그 케이스입니다. 이 상품은 SCHD(슈드)라는 미국 배당 ETF를 기초 자산으로 보유하면서, 옵션 전략은 S&P 500 지수를 활용하는 구조입니다. 쉽게 말해 사과를 팔면서 배 보험을 드는 셈입니다.
직접 수익 구조를 계산해보니 이런 상황이 나왔습니다. 슈드가 1% 오를 때 S&P 500이 3% 오르면 최종 수익은 -2%에 옵션 프리미엄이 조금 붙는 수준입니다. 옵션 자산이 오를수록 되레 손해를 보는 역설적인 구조인 겁니다. 역사적 데이터를 보면 슈드가 S&P 500을 연간 기준으로 앞섰던 해가 확률적으로 많지 않았습니다. 방어적 성격의 배당주 ETF가 성장 중심의 지수를 꾸준히 이기기 어렵기 때문입니다.
올해 성과 비교에서도 그 차이가 드러났습니다. 플러스 고배당주 위클리 커버드콜처럼 기초 자산과 옵션 자산이 분리된 상품들은, 두 자산이 모두 오른 구간에서도 배당 재투자 기준 큰 폭의 마이너스를 기록했습니다. 반면 타겟 데일리 커버드콜처럼 매일 옵션을 정산하는 구조는 그나마 손실 구간을 좁혔습니다. 만기가 한 달인 먼슬리 구조는 그 한 달 동안 S&P 500이 오르지 않을 것을 기대하며 베팅하는 셈인데, 장기 우상향을 믿어 미국 주식에 투자하는 이유와 정면으로 충돌합니다.
- 타이거 미국 배당 다우존스 타겟 커버드콜 1호·2호: 기초 자산(SCHD) ≠ 옵션 자산(S&P 500), 미스매칭 구조
- 슈드는 역사적으로 S&P 500 대비 상승 여력이 낮아, 구조적으로 불리한 국면에 자주 노출됨
- 먼슬리 옵션 구조는 한 달간 S&P 500 횡보를 전제로 설계 — 장기 우상향 철학과 충돌
- 그나마 대안은 타이거 미국 배당 다우존스 타겟 데일리 커버드콜 — 매일 정산으로 손실 구간 축소
OTM 리스크, 나스닥엔 어울리지 않는 옵션 전략
코덱스 미국 나스닥100 데일리 커버드콜 OTM은 올 한해 국내 상장 미국 기반 커버드콜 ETF 중 자금 유입 2위를 기록했습니다. 그만큼 많은 분들이 선택한 상품인데, 제가 구조를 뜯어보고 나서는 솔직히 이건 예상 밖이었습니다.
여기서 OTM(Out of The Money)이란, 현재 가격보다 한참 높은 행사가에 설정된 옵션을 의미합니다. 보험에 비유하면 사고 확률이 낮아 보험료가 저렴한 상품과 같습니다. 반대로 ATM(At The Money)은 현재 가격과 행사가가 비슷하기 때문에 옵션 프리미엄이 더 높게 형성됩니다. OTM은 프리미엄이 적게 들어오는 구조인데, 그럼에도 연 22%라는 높은 분배율을 유지하려면 옵션 매도 비중을 최대한 높여야 합니다. 실제로 이 상품의 옵션 매도 비중은 100%에 달합니다.
문제는 나스닥 지수가 하루에 1%를 훌쩍 넘기는 급등을 자주 연출한다는 점입니다. 1% OTM이라는 설정은 나스닥이 하루 1% 이내로만 오르면 그 수익을 온전히 취하겠다는 뜻인데, 실제 나스닥은 그렇게 얌전하게 움직이지 않습니다. 작년 4월 관세 이슈 당시 QQQ가 하루 만에 12% 급등했을 때, ATM 방식의 타이거 나스닥 커버드콜은 10.48%를 따라갔지만 코덱스의 OTM 상품은 겨우 3.88% 오르는 데 그쳤습니다.
지난 1년 토탈 리턴(배당 재투자 기준) 수익률을 비교해보면 그 격차는 더욱 선명합니다. 기초 자산인 나스닥100이 25.58% 오를 때, ATM 구조의 타이거는 23.37%로 기초 자산의 91%를 따라간 반면, OTM 구조의 코덱스는 16.43%로 64%밖에 추종하지 못했습니다. 분배율이 연 22%인데 토탈 리턴이 16%라는 건, 결국 원금을 분배금으로 돌려주고 있다는 뜻입니다. 이를 NAV(순자산가치) 침식이라고 하는데, 여기서 NAV란 ETF가 실제로 보유한 자산의 총 가치를 의미하며 이 수치가 낮아지면 미래에 받을 분배금도 줄어드는 악순환이 시작됩니다(출처: 네이버 금융).
실제로 작년 8월과 올해 8월 분배금을 비교했을 때, 타이거는 125원에서 132원으로 5% 늘었지만 코덱스는 159원에서 152원으로 5% 줄었습니다. 분배금 자체가 줄고 있다는 건 지속 가능성에 대한 의문을 남깁니다. 미국 주식에서 가장 상승폭이 컸던 20거래일만 놓치게 되어도 수익률이 반토막 나는 현상은 S&P 500보다 나스닥에서 훨씬 드라마틱하게 나타납니다. 굳이 나스닥이라는 고성장 자산에 OTM 구조를 씌워 급등일을 통째로 날려버릴 필요는 없다고 봅니다.
소득 크레바스, 높은 분배율이 답이 아닌 이유
제 상황을 솔직하게 꺼내보겠습니다. 은퇴 후 국민연금을 받을 수 있는 65세까지 약 5년의 공백이 있습니다. 이 구간을 흔히 소득 크레바스라고 부르는데, 크레바스(crevasse)란 빙하의 갈라진 틈새를 뜻합니다. 은퇴와 연금 수령 사이에 벌어진 소득의 공백, 그 틈새로 추락하지 않으려면 어떤 준비가 필요한지가 제 가장 큰 고민이었습니다.
통계청과 KB금융그룹이 발표한 자료에 따르면, 2025년 기준 노후 부부 적정 생활비는 월 300만 원 수준이며, 2026년 국민연금 평균 수령액은 월 70만 원입니다(출처: 통계청). 제 경우엔 예상 수령액이 120만 원이니 그나마 평균보다는 낫지만, 월세 수익 180만 원을 합쳐도 300만 원에 겨우 닿습니다. 65세 이전 5년은 월세와 현금 자산 2억 원으로만 버텨야 하는 셈입니다.
과거 바이오 주식에서 크게 당한 뒤 한동안 주식이라는 단어 자체를 멀리했습니다. 그 손실이 아직도 처분조차 못한 채 묶여 있으니, 높은 분배율 숫자를 보면서도 한편으로는 '이게 또 그런 거 아닐까'라는 의심이 먼저 들었습니다. 그 의심이 이번엔 틀리지 않았습니다.
현금 2억 원을 전부 연 22% 분배율 상품에 몰아넣는다고 상상해봤습니다. 단순 계산으로는 월 360만 원이 나옵니다. 그런데 앞서 살펴봤듯 OTM 구조나 미스매칭 구조 상품에서는 NAV가 침식되며 분배금 자체가 줄어들 수 있습니다. 원금이 깎이면 분배금도 깎이는 악순환입니다. 은퇴 후 딱 2~3년은 괜찮아 보이다가, 정작 가장 오래 살아야 할 구간에서 현금 흐름이 무너질 수 있습니다.
제가 지금 고민하는 방향은 이렇습니다. 2억 원을 배당 성장형 ETF와 구조가 안정적인 ATM 데일리 커버드콜에 절반씩 나누는 것입니다. 배당 성장형 ETF는 분배율은 낮더라도 시간이 갈수록 분배금이 늘어나는 구조라 장기적으로 NAV 침식 없이 현금 흐름을 유지할 수 있습니다. 당장의 수익성보다 원금의 가치를 지키며 지속 가능한 현금 흐름을 만드는 것, 그게 제 나이 또래에서는 더 현명한 선택이라고 봅니다.
자주 묻는 질문
Q. 커버드콜 ETF는 은퇴자에게 무조건 나쁜 건가요?
A. 커버드콜 ETF 자체가 나쁜 건 아닙니다. 기초 자산과 옵션 자산이 같고, 옵션 매도 비중이 과도하지 않은 ATM 데일리 구조는 은퇴자의 현금 흐름 확보에 충분히 활용할 수 있습니다. 문제는 구조적으로 불리한 특정 상품을 고분배율만 보고 선택할 때 발생합니다. 제가 직접 구조를 분석해보니, 상품마다 설계 철학이 상당히 다르다는 걸 실감했습니다.
Q. ATM과 OTM 커버드콜, 뭐가 더 유리한가요?
A. 나스닥처럼 급등락이 잦은 기초 자산에는 ATM 구조가 유리합니다. ATM(At The Money)은 현재 가격 근처에 행사가를 설정해 옵션 프리미엄이 높게 발생하는 대신 매도 비중을 낮게 유지할 수 있어, 급등일에도 기초 자산 상승분을 상당 부분 따라갑니다. OTM은 프리미엄이 적어 매도 비중을 100%까지 올려야 하는데, 나스닥 급등일에는 이 차이가 수익률에 그대로 반영됩니다.
Q. 소득 크레바스 기간에 2억 원으로 현실적인 현금 흐름을 만들 수 있나요?
A. 2억 원 전액을 고분배율 상품에 몰아넣으면 단기적으로는 월 300만 원 이상도 가능해 보입니다. 하지만 NAV 침식이 일어나는 상품이라면 3~5년 후 분배금이 줄어들 수 있습니다. 제 경우엔 배당 성장형 ETF와 구조가 안정적인 커버드콜을 절반씩 섞어 원금은 지키면서 현금 흐름을 조금씩 늘리는 방향을 고민하고 있습니다.
Q. 타이거 미국 배당 다우존스 타겟 커버드콜 2호에 이미 투자 중인데 갈아타야 하나요?
A. 타겟 커버드콜 2호는 먼슬리 구조라 S&P 500이 한 달간 7,645 이상으로 오르지 않을 것을 기대하며 보유하는 상품입니다. 같은 시리즈의 타겟 데일리 커버드콜은 매일 옵션을 정산하기 때문에 급등락에 따른 손실이 비교적 작고 분배율도 더 높습니다. 구조적 우위를 고려한다면 데일리 쪽으로 옮기는 것을 검토해볼 만합니다. 다만 세금과 매매 비용을 함께 따져보는 게 좋습니다.
결론
바이오 주식에서 크게 당하고 나서 얻은 교훈이 하나 있습니다. 숫자가 화려할수록 그 뒤를 먼저 들여다봐야 한다는 것입니다. 커버드콜 ETF의 분배율도 마찬가지였습니다. 연 22%라는 숫자는 분명 매력적이지만, 그 숫자를 만들어내는 구조가 장기적으로 나에게 유리한지를 먼저 따져봐야 합니다.
제가 내린 잠정 결론은 이렇습니다. 미스매칭 구조의 타이거 미국 배당 다우존스 타겟 커버드콜 1호·2호는 가급적 피하고, OTM 100% 구조의 코덱스 미국 나스닥100 데일리 커버드콜 OTM도 나스닥 급등일이 잦다는 사실을 감안하면 구조적으로 불리합니다. 굳이 커버드콜을 선택한다면 기초 자산과 옵션 자산이 같고, 데일리로 정산하며, 옵션 매도 비중이 과도하지 않은 상품이 은퇴 준비에 더 적합합니다. 당장 3년 뒤 시작될 소득 크레바스 앞에서, 원금을 지키는 투자가 결국 가장 공격적인 노후 전략이라는 걸 이제는 압니다.